
Mieszkanie bez osobnego wejścia dla klientów nie wyklucza działalności — ogranicza tylko wybór modelu. Zanim padnie decyzja o rejestracji firmy, warto sprawdzić limity przychodu, składki ZUS i wymagane zgłoszenia, bo to one decydują o opłacalności. Dopiero na tym tle sensowne stają się konkretne pomysły na mały biznes w domu, od rękodzieła po usługi zdalne. Różnica w formalnościach bywa większa niż różnica w zarobku.
Czym biznes w domu różni się od zwykłej firmy?
Firma prowadzona w mieszkaniu nie ma osobnego wejścia dla klientów, dysponuje ograniczoną przestrzenią i wymaga liczenia się z sąsiadami oraz wspólnotą mieszkaniową. Te trzy ograniczenia decydują, czy dany pomysł da się zrealizować bez formalnych przeszkód, zanim jeszcze pojawi się pytanie o rejestrację działalności.
Model biznesu bez oddzielnego biura należy do szerszego zbioru pomysłów na własną działalność, obok koncepcji wymagających wynajętego lokalu czy zatrudniania pracowników. Wybór trafnego kierunku zależy głównie od tego, ile metrów kwadratowych i godzin dziennie można realnie poświęcić pracy.
To, czy działalność w mieszkaniu wymaga dodatkowej zgody urzędu, zależy od charakteru pracy i skali ruchu, jaki generuje:
- Jeśli działalność ma charakter biurowy, jest niewielka i nieuciążliwa dla otoczenia, zgłoszenie zmiany sposobu użytkowania lokalu najczęściej nie jest konieczne.
- Jeśli w mieszkaniu pojawia się stały ruch klientów, regularne zajęcia grupowe lub magazynowanie towaru, zgłoszenie zmiany sposobu użytkowania zwykle staje się wymagane.
- Jeśli sprzęt używany w pracy wyraźnie obciąża instalację elektryczną lub wodną, warto wcześniej sprawdzić, czy lokal spełnia warunki techniczne takiej zmiany.
Jaki jest limit przychodu, żeby nie musieć rejestrować firmy
Limit przychodu z działalności nierejestrowanej wynosi 10 813,50 zł na kwartał, czyli około 43-44 tysiące złotych rocznie. Próg ten rośnie razem z każdą podwyżką płacy minimalnej, bo odpowiada 225% jej wysokości, dlatego warto sprawdzić jego wysokość tuż przed startem.
O tym, czy przychód mieści się w limicie, decydują trzy zasady:
- Przychód należny – liczy się wartość wynikająca z wystawionych rachunków lub faktur, nawet jeśli klient jeszcze nie zapłacił.
- Warunek 60 miesięcy – z działalności nierejestrowanej może skorzystać tylko osoba, która w ostatnich pięciu latach nie prowadziła zarejestrowanej firmy.
- Termin 7 dni – po przekroczeniu limitu aktywność uznaje się za działalność gospodarczą, a wniosek o wpis do CEIDG trzeba złożyć w ciągu siedmiu dni od dnia przekroczenia.
Jak rosną składki ZUS w pierwszych latach działalności
Składki rosną w trzech etapach rozłożonych na 30 miesięcy, zanim przedsiębiorca zaczyna płacić pełną stawkę. Każdy etap ma inny czas trwania i inną podstawę naliczania, więc obciążenie miesięczne zmienia się skokowo, a nie stopniowo.
Pierwsze 6 miesięcy – ulga na start
W pierwszych sześciu miesiącach działalności przedsiębiorca płaci tylko składkę zdrowotną – 432,54 zł miesięcznie przy rozliczeniu na zasadach ogólnych lub liniowym, 461,66 zł przy ryczałcie. W tym okresie nie płaci się żadnych składek społecznych, co obniża start kosztowy, ale ma swoją cenę.
- Opłaca się wyłącznie składkę zdrowotną, w wysokości zależnej od formy opodatkowania.
- Nie opłaca się składek emerytalnej, rentowej ani wypadkowej przez cały ten okres.
- Nie ma prawa do zasiłku chorobowego ani macierzyńskiego, bo brakuje ubezpieczenia chorobowego.
Kolejne 24 miesiące – preferencyjny ZUS
Po sześciu miesiącach ulgi na start zaczyna się 24-miesięczny okres preferencyjnego ZUS, w którym składki społeczne liczy się od 30% minimalnego wynagrodzenia, czyli od podstawy 1441,80 zł. Łącznie ze składką na dobrowolne ubezpieczenie chorobowe wychodzi to około 456,18 zł miesięcznie, a bez chorobowego – około 420,86 zł. Różnicę tych kilkudziesięciu złotych warto rozważyć w kontekście prawa do zasiłku, bo dobrowolne ubezpieczenie chorobowe daje je dopiero po 90 dniach nieprzerwanego opłacania składek.
Po 30 miesiącach – duży ZUS i Mały ZUS Plus
Po 30 miesiącach – sześciu miesiącach ulgi na start i 24 miesiącach preferencyjnego ZUS – przedsiębiorca przechodzi na pełne składki, chyba że kwalifikuje się do ulgi dochodowej. Od tego momentu decyduje wysokość przychodu osiągniętego w poprzednim roku.
- Jeśli przychód za poprzedni rok nie przekroczył 120 000 zł i nie obejmują cię wyłączenia ustawowe, możesz zgłosić się do Małego ZUS Plus, gdzie składki liczy się od połowy średniego miesięcznego dochodu, maksymalnie przez 36 miesięcy w każdym okresie 60-miesięcznym.
- Jeśli przychód przekroczył ten próg, przechodzisz na pełne składki, czyli tzw. duży ZUS – 1926,76 zł miesięcznie z dobrowolnym ubezpieczeniem chorobowym lub 1788,29 zł bez niego.
Jakie zgłoszenia są potrzebne, zanim zaczniesz sprzedawać z domu
To, czy trzeba coś zgłosić przed startem, zależy od rodzaju produktu lub usługi, a nie od tego, czy firma jest formalnie zarejestrowana. Wymagania sanitarne i higieniczne są identyczne dla działalności nierejestrowanej i pełnej firmy – różni się tylko sama procedura zgłoszenia.
- Jeśli sprzedajesz żywność przygotowaną w domowej kuchni, zgłoś zakład do rejestru Sanepidu co najmniej 14 dni przed planowanym rozpoczęciem sprzedaży.
- Jeśli świadczysz usługi kosmetyczne w mieszkaniu, na przykład manicure czy pedicure, zwykle nie potrzebujesz formalnego odbioru Sanepidu, ale musisz spełniać wymagania sanitarne od pierwszego dnia pracy.
- Jeśli działalność ogranicza się do pracy biurowej lub cyfrowej, jak obsługa klientów przez internet czy sprzedaż plików, nie musisz dokonywać żadnych dodatkowych zgłoszeń sanitarnych.
Kuchnia domowa jest zwolniona tylko z części wymagań budowlanych, nie z wymagań żywnościowych i higienicznych – te obowiązują w pełnym zakresie, tak samo jak w zarejestrowanej firmie.
Sprawdzone pomysły na mały biznes w domu
Każdy z poniższych pomysłów ma inny próg wejścia finansowego i inne obowiązki formalne, więc wybór zależy od dostępnego budżetu, czasu i tego, czy działalność wiąże się ze sprzedażą żywności. Model bez sprzedaży fizycznych produktów zwykle wiąże się z najmniejszą liczbą formalności, a rękodzieło czy gastronomia – z największą.
1. Rękodzieło i produkty ręcznie robione
Świece robione ręcznie kosztują w produkcji 8-15 zł za sztukę, a sprzedają się za 40-80 zł, co daje jedną z wyższych marż jednostkowych wśród domowych wyrobów. Podobny mechanizm działa przy mydłach, biżuterii czy ceramice – niski koszt materiału i wysoka cena wynikająca z unikatowości produktu budują zysk na sztuce.
Start w produkcji świec wymaga zwykle 500-1500 zł na wosk, knoty, olejki zapachowe i słoiki. Przy cenie sprzedaży 60 zł i koszcie produkcji 12 zł zysk brutto na sztuce wynosi 48 zł, więc budżet startowy zwraca się po sprzedaży kilkunastu sztuk. Największy wpływ na wynik ma jednak czas potrzebny na dotarcie do klientów, nie sama marża jednostkowa.
Sprzedaż przez internetowe platformy rękodzielnicze wymaga rozpoznawalnego wizerunku marki, a przemyślane logo dla małej marki pomaga wyróżnić produkt wśród setek podobnych ofert.
2. Domowa cukiernia i catering z dowozem
Sprzedaż domowych ciast, tortów czy dań na wynos wiąże się z dodatkowym obowiązkiem, którego nie mają inne pomysły z tej listy – zgłoszeniem kuchni domowej do rejestru Sanepidu. Wniosek trzeba złożyć co najmniej 14 dni przed pierwszą sprzedażą, niezależnie od tego, czy działalność jest zarejestrowana, czy nie.
Wymagania żywnościowe i higieniczne są identyczne jak w firmie rejestrowanej – dotyczą przechowywania surowców, temperatur chłodzenia czy oznaczania alergenów. Kuchnia domowa jest zwolniona jedynie z części wymagań budowlanych stawianych lokalom gastronomicznym, nie z samych zasad bezpieczeństwa żywności.
3. Korepetycje i kursy online
Prowadzenie korepetycji przez internet nie wymaga żadnych dodatkowych zgłoszeń – jedynym kosztem startowym jest komputer z kamerą i stabilne łącze internetowe. Stawki za godzinę zajęć online mieszczą się zwykle w przedziale 60-120 zł, przy czym matematyka, fizyka czy języki obce plasują się w górnej części tego zakresu.
Zupełnie inaczej wygląda to przy stacjonarnych zajęciach grupowych prowadzonych w mieszkaniu. Regularny, liczny ruch uczniów i rodziców może wymagać zgłoszenia zmiany sposobu użytkowania lokalu, tak jak w przypadku każdej innej działalności generującej stały ruch klientów.
Ten model dobrze sprawdza się też jako dodatkowy zarobek obok pracy etatowej, bo zajęcia można prowadzić wieczorami lub w weekendy, bez sztywnego grafiku.
4. Wirtualna asystentka i usługi zdalne dla firm
Usługi wirtualnej asystentki wymagają zwykle 0-500 zł budżetu startowego – jedynym niezbędnym wyposażeniem jest sprawny komputer i dostęp do internetu. Brak kosztów magazynu, materiałów czy lokalu czyni ten model jednym z najtańszych sposobów na start.
Typowy zakres zleceń obejmuje kilka powtarzalnych czynności biurowych:
- obsługa skrzynki mailowej i kalendarza spotkań klienta,
- prowadzenie profili w mediach społecznościowych,
- wprowadzanie danych i przygotowywanie prostych raportów,
- obsługa klienta na czacie lub przez telefon.
Pierwsze zlecenia najłatwiej znaleźć przez platformy freelance, na przykład Useme, albo bezpośrednio kontaktując się z małymi firmami, które nie stać jeszcze na pełny etat asystentki.
5. Sklep internetowy w modelu dropshipping
W przeciwieństwie do sprzedaży rękodzieła, dropshipping nie wymaga magazynowania ani samodzielnej wysyłki towaru. Zamówienie złożone w sklepie trafia bezpośrednio do hurtowni, która pakuje i wysyła produkt do klienta, a sprzedawca zarabia na różnicy między ceną hurtową a ceną w swoim sklepie.
Typowa marża w tym modelu wynosi 20-35% ceny zakupu, choć w kategoriach z dużą konkurencją, jak elektronika, bywa niższa. Weźmy produkt kupiony w hurtowni za 100 zł i sprzedany za 130 zł – to 30 zł marży brutto na sztuce. Po odjęciu prowizji platformy, kosztów płatności i reklamy realnie zostaje zwykle kilkanaście złotych netto, czyli mniej niż połowa marży brutto.
6. Produkty cyfrowe – e-booki, szablony, kursy wideo
Sprzedaż e-booków, szablonów czy nagranych kursów wideo nie wiąże się z żadnym fizycznym magazynem ani obowiązkiem zgłoszenia do Sanepidu – ten wymóg dotyczy wyłącznie żywności, a nie plików cyfrowych. Ten sam plik można sprzedać setki razy bez ponoszenia dodatkowego kosztu produkcji, co odróżnia ten model od domowej cukierni czy rękodzieła.
Możliwość wielokrotnej sprzedaży tego samego materiału bez dodatkowej pracy czyni z kursów wideo i e-booków jeden z częściej wskazywanych pomysłów na dochód pasywny, obok wynajmu treści czy licencjonowania zdjęć.
7. Usługi kosmetyczne i pielęgnacyjne w domu
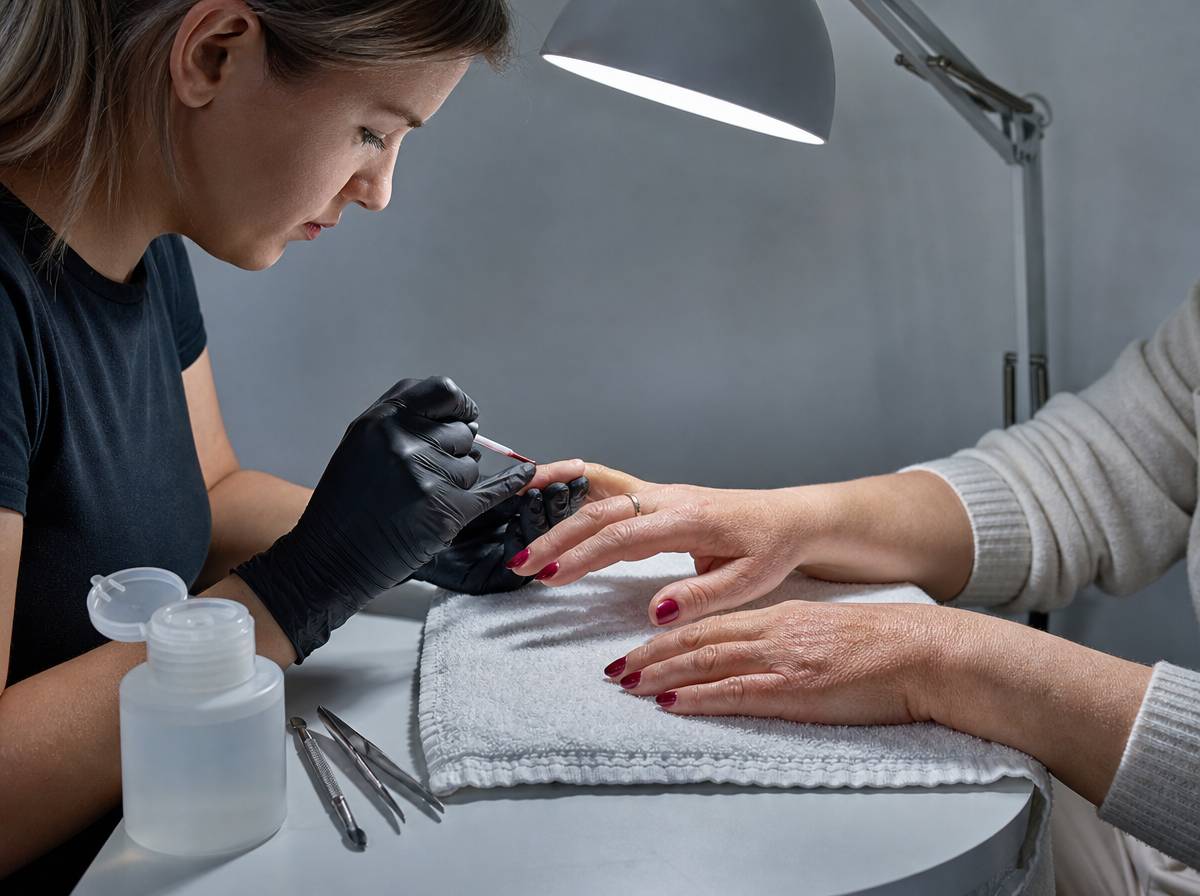
Typowy gabinet manicure czy pedicure prowadzony w mieszkaniu nie wymaga formalnego odbioru Sanepidu przed rozpoczęciem pracy. Obowiązek spełniania wymagań sanitarnych obowiązuje jednak od pierwszego dnia, niezależnie od braku wcześniejszej kontroli.
Cena manicure hybrydowego w warunkach domowych mieści się zwykle w przedziale 60-100 zł, czyli nieco poniżej stawek salonowych sięgających nawet 140 zł. Różnicę robi brak kosztów wynajmu lokalu, jakie ponosi salon stacjonarny.
Przed przyjęciem pierwszej klientki warto sprawdzić kilka podstawowych warunków:
- narzędzia do manicure są dezynfekowane po każdej klientce, a zużyte materiały jednorazowe trafiają do osobnego pojemnika,
- stanowisko pracy ma gładki, łatwy do umycia blat i dostęp do bieżącej wody,
- w pomieszczeniu znajduje się miejsce na przechowywanie czystych narzędzi oddzielnie od tych już użytych,
- klientka ma dostęp do mydła i ręcznika jednorazowego przed i po zabiegu.
Ile realnie można zarobić na biznesie w domu?
Przy sprzedaży świec z ceną 60 zł za sztukę i kosztem produkcji 12 zł, żeby zbliżyć się do kwartalnego limitu działalności nierejestrowanej wystarczy sprzedać około 180 sztuk w ciągu trzech miesięcy, czyli mniej więcej 60 miesięcznie.
Po przekroczeniu progu 10 813,50 zł w danym kwartale aktywność automatycznie staje się działalnością gospodarczą, a wniosek o wpis do CEIDG trzeba złożyć w ciągu siedmiu dni. Do tego limitu wlicza się przychód należny, czyli wartość wystawionych rachunków, a nie tylko kwoty faktycznie wpłacone na konto.
Największy wpływ na realny zarobek ma nie sama cena produktu, lecz liczba sprzedanych sztuk lub przepracowanych godzin w miesiącu. Dwie osoby sprzedające ten sam produkt w tej samej cenie mogą osiągnąć zupełnie inny wynik, jeśli jedna dociera do stu klientów miesięcznie, a druga do dziesięciu.
Kiedy warto przejść z działalności nierejestrowanej na pełną firmę?
Rejestracja w CEIDG opłaca się w momencie, gdy przychód zbliża się do kwartalnego limitu 10 813,50 zł, gdy klienci wymagają faktur VAT albo gdy potrzebne jest ubezpieczenie chorobowe przed planowanym macierzyństwem. Osobom testującym pomysł przy niskich, nieregularnych przychodach zwykle bardziej opłaca się zostać na działalności nierejestrowanej możliwie długo.
- Jeśli przychód w danym kwartale zbliża się do limitu 10 813,50 zł, zarejestruj firmę w CEIDG w ciągu siedmiu dni od dnia jego przekroczenia.
- Jeśli klienci – zwłaszcza firmy – wymagają faktur VAT, przejście na pełną działalność jest praktycznie konieczne od razu.
- Jeśli planujesz w najbliższym czasie ciążę lub dłuższą przerwę zdrowotną, warto zarejestrować firmę wcześniej, bo prawo do zasiłku z dobrowolnego ubezpieczenia chorobowego przysługuje dopiero po 90 dniach nieprzerwanego opłacania składek.
- Jeśli planujesz ubiegać się o kredyt lub leasing, zarejestrowana działalność z historią przychodów w CEIDG ułatwia wykazanie zdolności kredytowej.
Po rejestracji przedsiębiorca dołącza do grona jednoosobowych działalności gospodarczych, które samodzielnie rozliczają składki, prowadzą ewidencję przychodów i odpowiadają całym majątkiem za zobowiązania firmy.
Rejestracja to też moment, w którym trzeba formalnie ustalić nazwę firmy widoczną w CEIDG i na fakturach – przemyślany wybór nazwy firmy ułatwia później budowanie rozpoznawalności, zwłaszcza przy sprzedaży pod własną marką. Dla osoby sprzedającej okazjonalnie, poniżej połowy limitu kwartalnego, działalność nierejestrowana zwykle pozostaje wygodniejszym rozwiązaniem, a dla kogoś z rosnącą, regularną sprzedażą i klientami biznesowymi lepszym wyborem jest wcześniejsza rejestracja w CEIDG. Ostateczna decyzja zależy od indywidualnej sytuacji podatkowej i warto ją skonsultować z księgowym, zanim padnie wybór formy opodatkowania.